Статистика рынка ортопедических имплантатов 2026 г.
Просмотры:0 Автор:Pедактор сайта Время публикации: 2026-08-27 Происхождение:Работает
На этой странице собраны более 40 статистических данных по ортопедическим имплантатам и ортопедической хирургии из авторитетных источников, включая Всемирную организацию здравоохранения, Организацию Объединенных Наций, ОЭСР, Центр по контролю и профилактике заболеваний США, реестры Американской академии хирургов-ортопедов, а также рецензируемые исследования глобального бремени болезней. Оценки объема рынка коммерческих ортопедических имплантатов включены отдельно и четко отнесены к исследовательским фирмам, которые их произвели.
Охват охватывает мировой рынок ортопедических имплантатов, замену суставов, хирургию позвоночника, ортопедические травмы, спортивную медицину и старение населения. На каждом рисунке ниже указан собственный год данных, поскольку слово «2026» в заголовке этой страницы относится к моменту составления и обновления этого ресурса, а не к году, когда были собраны все основные статистические данные. Там, где авторитетные источники публикуют разные оценки, различия объясняются, а не скрываются.
Краткое методическое примечание: этот ресурс использует самые последние надежные данные из первичных или авторитетных источников, где это возможно. Распространенность заболевания не равна количеству кандидатов на хирургическое вмешательство, количество регистров не соответствует ежегодным национальным объемам процедур, а цифры размера коммерческого рынка следует интерпретировать как оценки исследовательских фирм. смотрите в Подробности полном разделе методологии .
Краткий обзор ключевых статистических данных об ортопедических имплантатах
Эти основные цифры дают быстрое представление о рыночных оценках, бремени ортопедических заболеваний, реестрах процедур, бремени переломов и демографических изменениях. Каждый из них объясняется в контексте далее в этом ресурсе.
52,24 млрд долларов США
Предполагаемый мировой рынок ортопедических имплантатов в 2026 г.
Бизнес-аналитика Fortune
80,44 млрд долларов США
Прогноз размера рынка ортопедических имплантатов к 2034 году
Бизнес-аналитика Fortune
1,71Б
Люди, живущие с заболеваниями опорно-двигательного аппарата
ВОЗ · оценка на 2019 г.
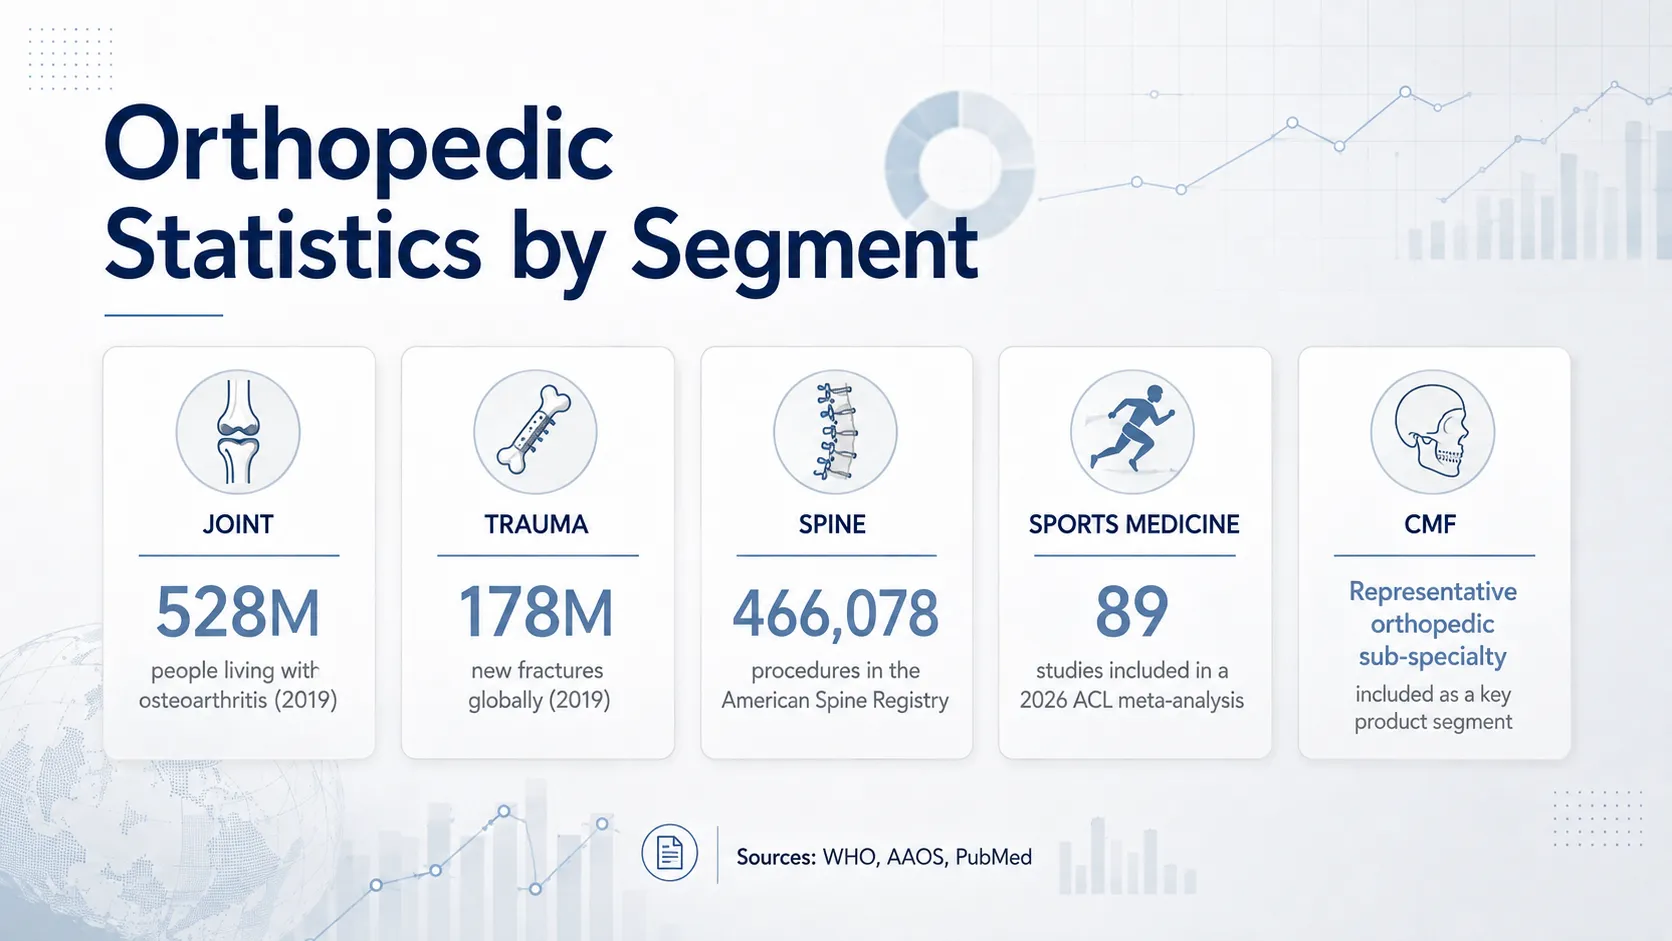
528М
Люди, живущие с остеоартритом
ВОЗ · 2019 г.
365М
Люди с поражением колена при остеоартрите
ВОЗ · 2019 г.
198/100 тыс.
Средний показатель замены тазобедренного сустава по ОЭСР
данные за 2023 год
156/100 тыс.
Средний показатель замены коленного сустава по ОЭСР
данные за 2023 год
4,4 млн+
Процедуры на бедре и колене, проанализированные в совокупном наборе данных AJRR.
2012–2024 гг.
466 078
Совокупные процедуры Американского регистра позвоночника
До 2024 года
32,5%
Доля случаев поясничного ASR, представленная TLIF/PLIF
2015–2024 гг.
178М
Новые переломы в мире
ГББ · 2019
1,5 млрд+
Прогнозируемое население мира в возрасте 65+
ООН · Прогноз на 2050 год
Размер и рост мирового рынка ортопедических имплантатов
Насколько велик рынок ортопедических имплантатов?
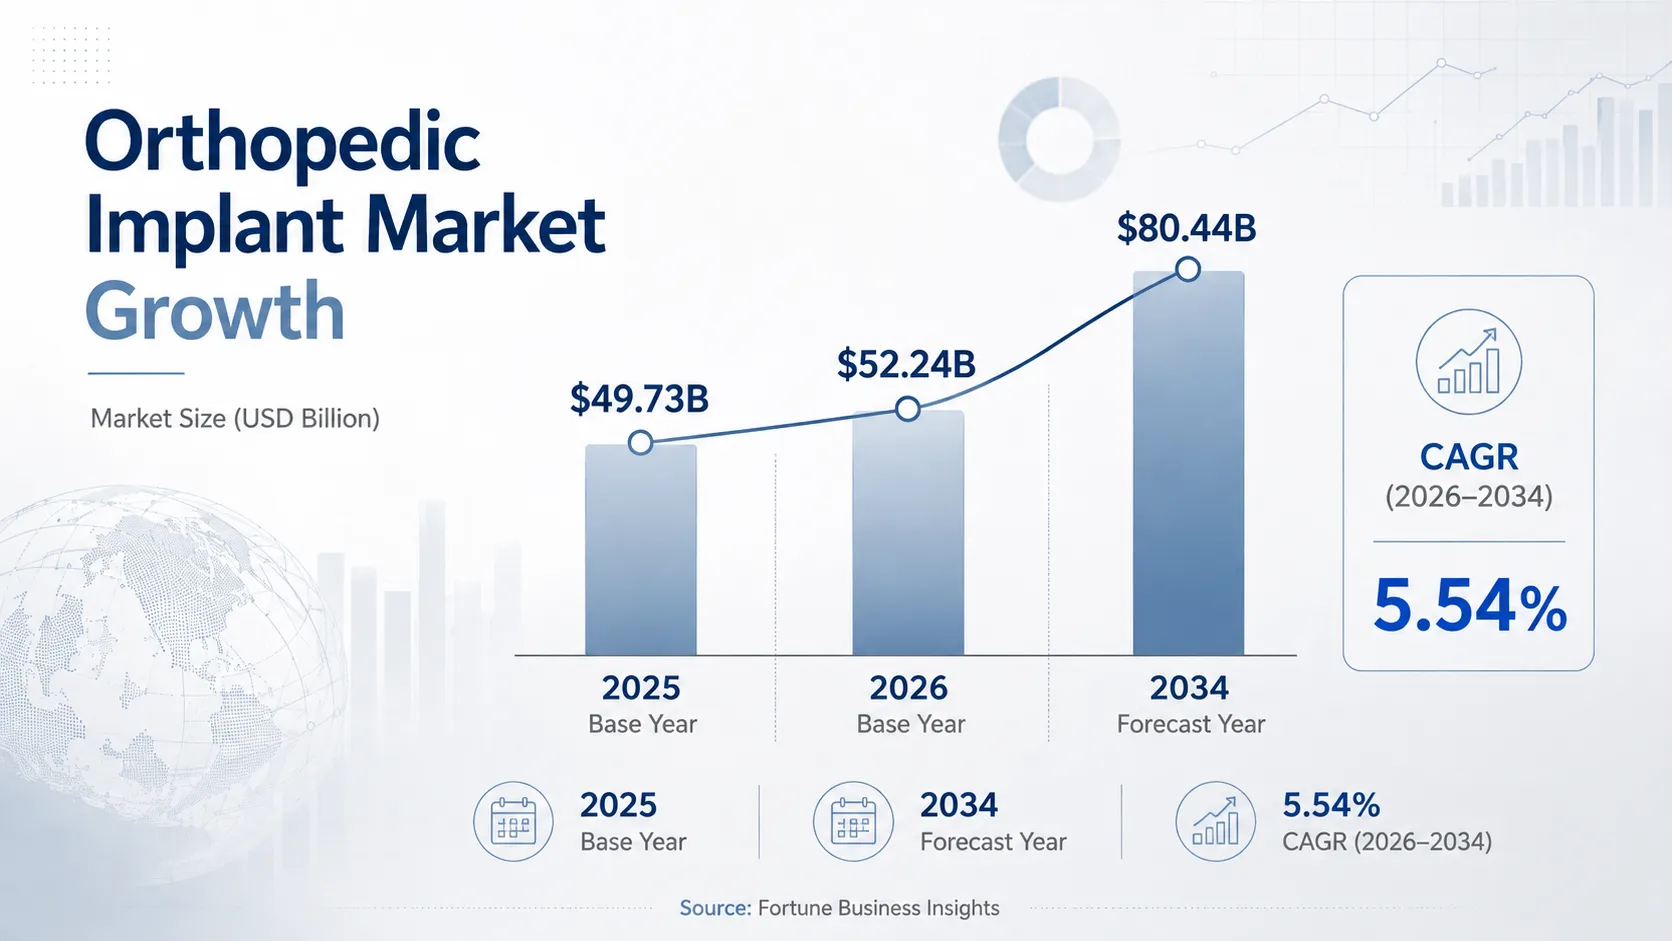
Fortune Business Insights оценивает мировой рынок ортопедических имплантатов примерно в 52,24 миллиарда долларов в 2026 году по сравнению с 49,73 миллиарда долларов в 2025 году. Согласно текущему прогнозу, к 2034 году рынок составит примерно 80,44 миллиарда долларов, что представляет собой прогнозируемый совокупный годовой темп роста в 5,54% в период с 2026 по 2034 год.
Эти цифры являются оценками коммерческих исследований, а не проверенными или опубликованными правительством общими показателями рынка. Они наиболее полезны для понимания масштаба и направления рынка в рамках конкретной методологии исследования, а не в качестве точного измерения каждого ортопедического имплантата, проданного во всем мире.
Данные о росте рынка ортопедических имплантатов. Источник: Fortune Business Insights.
Прогноз роста рынка ортопедических имплантатов
Согласно модели Fortune Business Insights, прогнозируется, что в 2026 году реконструкция суставов будет составлять примерно 46,44% рынка ортопедических имплантатов. По прогнозам, на больницы и центры амбулаторной хирургии будет приходиться около 56,25% спроса конечных пользователей в той же модели.
Эти оценки подчеркивают коммерческую важность совместной реконструкции и институциональных закупок, но их не следует использовать для прямого вывода о количестве процедур. Рыночная выручка отражает цены на имплантаты, ассортимент продукции, географические различия, прибыль сбыта, доступность процедур и другие факторы.
Почему оценки рынка ортопедических имплантатов различаются
Различные фирмы, занимающиеся исследованием рынка, публикуют существенно разные оценки относительно одного и того же рынка ортопедических имплантатов. По оценкам Grand View Research , рынок составит примерно 26,97 млрд долларов в 2025 году , 27,95 млрд долларов в 2026 году и 36,63 млрд долларов к 2033 году, при этом прогнозируемый среднегодовой темп роста составит 3,94%. Это значительно ниже оценки Fortune Business Insights для той же общей категории.
Почему цифры такие разные? Исследовательские фирмы могут использовать разные определения «ортопедических имплантатов», включать разные категории продуктов, использовать разные наборы географических данных и применять разные методологии получения доходов и прогнозирования. По этой причине цифру размера рынка всегда следует указывать вместе с исследовательской фирмой, которая ее подготовила, а не представлять как бесспорный общий показатель по отрасли.
Рынок ортопедических имплантатов по регионам
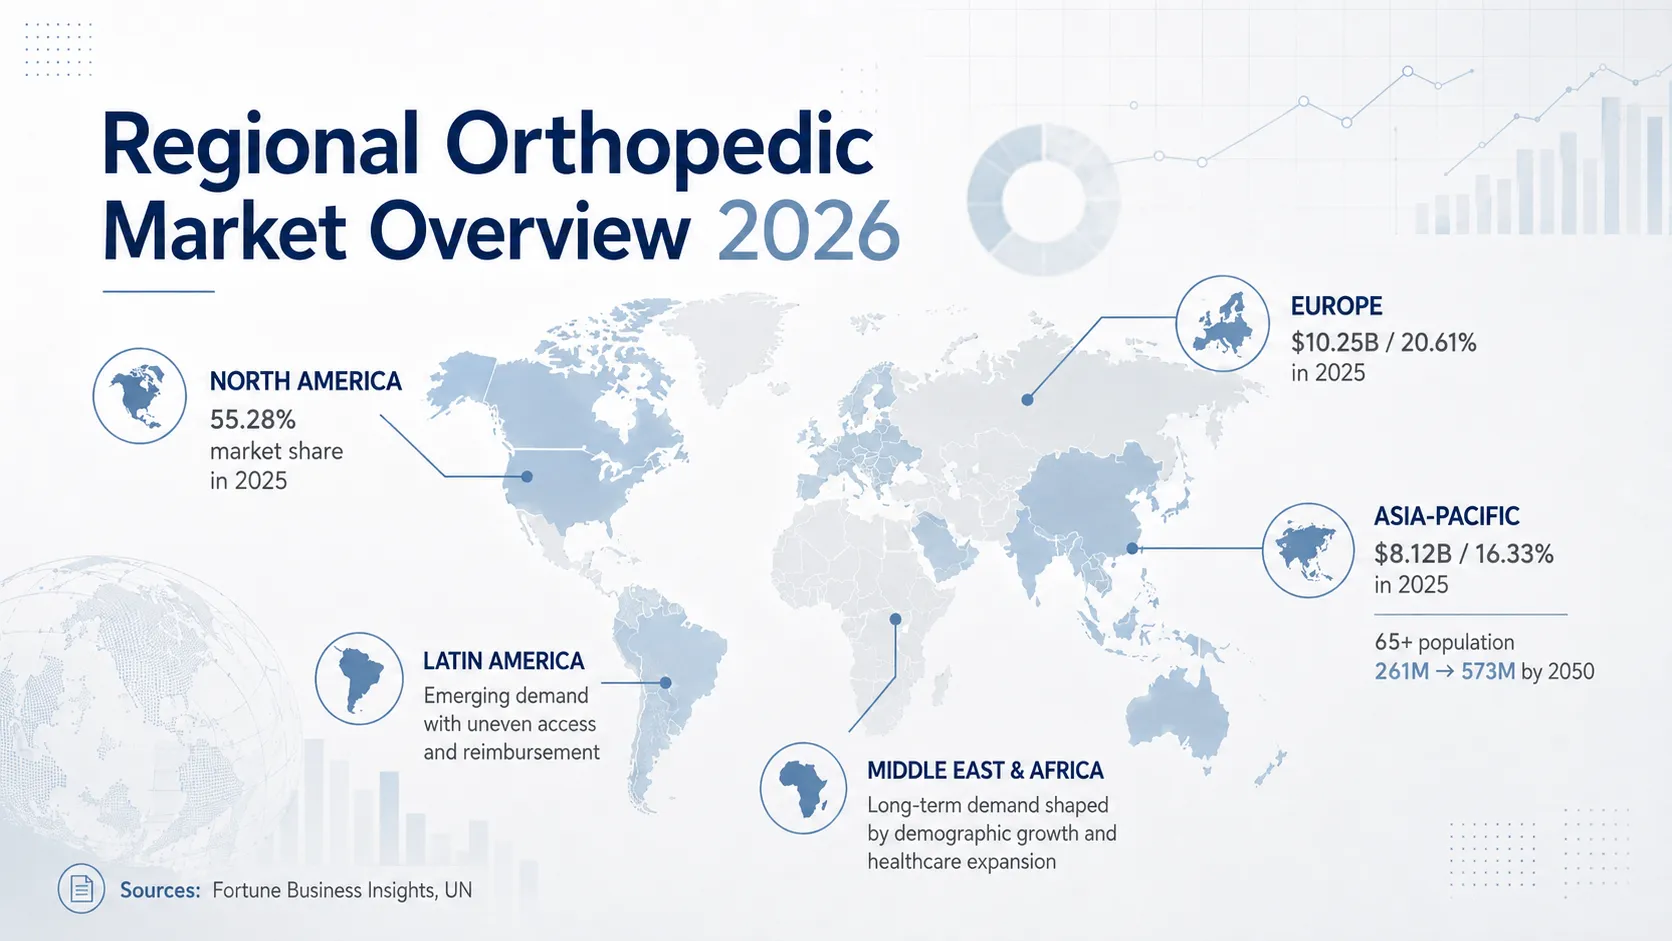
По оценкам Fortune Business Insights на 2025 год, на долю Северной Америки приходилось примерно 55,28% мирового рынка ортопедических имплантатов, оцениваемого примерно в 27,49 миллиарда долларов. Европа оценивалась примерно в 10,25 миллиарда долларов, или 20,61%, а Азиатско-Тихоокеанский регион оценивалась примерно в 8,12 миллиарда долларов, или 16,33%.
Сопоставимые данные того же объема для каждого глобального региона не были доступны в наборе источников, использованном для этого ресурса. Вместо того, чтобы смешивать цифры из несовместимых определений рынков, Латинская Америка и Ближний Восток/Африка обсуждаются позже с использованием, где это необходимо, демографического и медицинского контекста.
Заболевания опорно-двигательного аппарата, определяющие спрос на ортопедическую помощь
Глобальная статистика состояния опорно-двигательного аппарата
По оценкам Всемирной организации здравоохранения, по данным за 2019 год, около 1,71 миллиарда человек во всем мире живут с заболеваниями опорно-двигательного аппарата На заболевания опорно-двигательного аппарата приходится около . 149 миллионов лет жизни с инвалидностью , или примерно 17% всех случаев YLD в мире.
В рамках этой широкой категории оценки ВОЗ по бремени болезней включают примерно 570 миллионов распространенных случаев болей в пояснице, примерно 440 миллионов человек, пострадавших от переломов, и примерно 222 миллиона случаев болей в шее.
Глобальная статистика бремени ортопедических заболеваний. Годы данных различаются в зависимости от показателя; см. разделы источников ниже.
Бремя инвалидности не равно потребности в имплантатах
Цифра в 1,71 миллиарда отражает глобальный масштаб заболеваний опорно-двигательного аппарата. Это не подсчет кандидатов на операцию, и его не следует интерпретировать как 1,71 миллиарда потенциальных реципиентов имплантатов. Диагноз, тяжесть заболевания, варианты консервативного лечения, клинические рекомендации, доступ к медицинской помощи, хирургическая инфраструктура и возмещение расходов — все это влияет на то, пройдет ли пациент в конечном итоге ортопедическую процедуру на основе имплантата.
Для анализа рынка эта цифра наиболее полезна в качестве контекста для среды здравоохранения, в которой работают ортопедическая хирургия и системы имплантатов.
Статистика остеоартрита
Глобальное бремя остеоартрита
Согласно информационному бюллетеню ВОЗ по остеоартриту , в 2019 году около 528 миллионов человек жили с остеоартритом, что на 113% больше, чем в 1990 году. Около 73% людей с ОА были в возрасте 55 лет и старше, и примерно 60% — женщины.
По оценкам ВОЗ, примерно 344 миллиона человек страдали остеоартритом от умеренной до тяжелой степени, которым потенциально могли бы помочь реабилитационные услуги.
Оценку ВОЗ в 528 миллионов долларов и оценку в 595 миллионов фунтов стерлингов не следует рассматривать как противоречивые. Они относятся к разным годам и отражают разные подходы к моделированию. Поэтому этот ресурс использует данные ВОЗ в качестве основной глобальной статистики открытого доступа, одновременно используя более новые данные ГББ для поддержки тенденций и прогнозов.
Статистика остеоартрита коленного сустава
По оценкам ВОЗ, в 2019 году примерно у 365 миллионов человек с остеоартритом было поражение коленного сустава. Более поздний анализ остеоартрита коленного сустава GBD 2021 выявил примерно 374,7 миллиона распространенных случаев ОА коленного сустава, 30,85 миллиона новых случаев и примерно 12 миллионов связанных с ним DALY в 2021 году.
Опять же, эти цифры описывают немного разные базовые годы и наборы данных моделирования. Их лучше всего воспринимать как последовательное свидетельство большого глобального бремени остеоартрита коленного сустава, а не как конкурирующие утверждения об одном точном показателе распространенности.
Будущий рост остеоартрита
Исследования GBD прогнозируют, что число случаев остеоартрита коленного сустава может увеличиться примерно на 74,9% в период с 2020 по 2050 год, а количество случаев остеоартрита тазобедренного сустава может увеличиться примерно на 78,6% за тот же период.
Это эпидемиологические прогнозы, а не прогнозы продаж имплантатов коленного или тазобедренного сустава. Взаимосвязь между распространенностью остеоартрита и реконструкцией суставов зависит от тяжести заболевания, методов лечения, доступа к медицинской помощи, возраста, возможности хирургического вмешательства и местной клинической практики.
Статистика замены суставов
Статистика замены суставов особенно актуальна для дистрибьюторов, оценивающих системы имплантатов бедра и колена , но данные национального реестра и данные ОЭСР следует интерпретировать осторожно, поскольку участие в реестре, охват населения и методы отчетности различаются.
Статистика регистрации операций по замене тазобедренного и коленного сустава
В годовом отчете проанализировано Американского регистра замены суставов за 2025 год AAOS более 4,4 миллиона процедур артропластики тазобедренного и коленного сустава, при этом полная информация была собрана в совокупности в период с 2012 по 2024 год. Реестр охватывает данные, представленные из всех 50 штатов США, округа Колумбия и Пуэрто-Рико.
Количество проанализированных процедур в отчете было на 8,8% выше, чем в предыдущем годовом отчете, а общая совокупная база данных AJRR на момент публикации превысила 4,6 миллиона процедур. В отчете за 2024 год указано около 3,7 миллиона процедур до 2023 года.
Важная интерпретация. Цифра AJRR в 4,4 миллиона человек представляет собой совокупный набор данных реестра, охватывающий несколько лет . Это не количество замен тазобедренного и коленного суставов, выполненных в Соединенных Штатах за один год. Рост участия реестров также способствует увеличению совокупного размера набора данных.
Статистика замены тазобедренного сустава
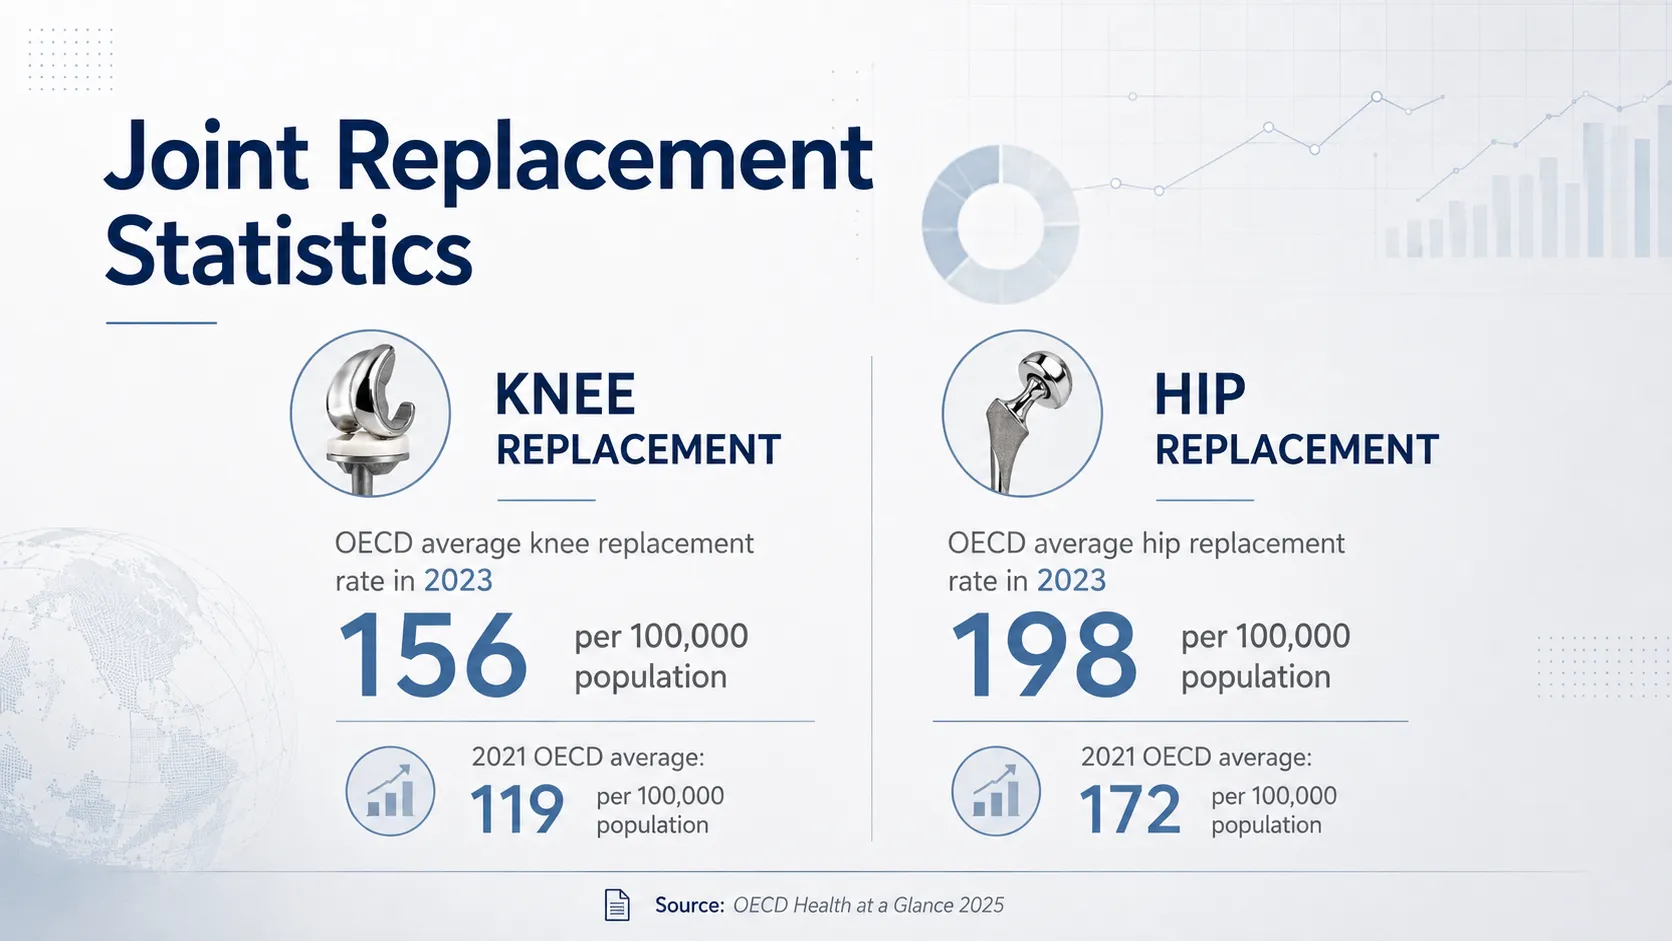
По данным OECD Health at a Glance 2025 , средний показатель замены тазобедренного сустава в странах ОЭСР в 2023 году составил примерно 198 процедур на 100 000 населения . Германия, Швейцария, Австралия, Финляндия и Дания вошли в число стран, сообщивших о самых высоких показателях.
Соответствующий средний показатель по ОЭСР на 2021 год составил 172 на 100 000 населения. Показатель на 2023 год выше, и отчеты ОЭСР показывают, что показатели замены тазобедренного сустава выросли за предыдущее десятилетие в большинстве стран-членов. Однако эти две цифры не следует конвертировать в точные глобальные темпы роста, поскольку охват отчетности и наборы данных могут меняться в разных изданиях ОЭСР.
Средний показатель замены коленного сустава по ОЭСР достиг примерно 156 процедур на 100 000 населения в 2023 году по сравнению со 119 на 100 000 в наборе данных 2021 года. Как и в случае с приведенными выше цифрами, сравнение указывает на более широкую тенденцию роста, а не на прямо рассчитанный глобальный годовой темп роста.
Приложение AJRR 2025 включает анализ 101 468 случаев одноотделенного артропластики коленного сустава , который AAOS описывает как крупнейший анализ UKA в истории реестра.
Статистика хирургии позвоночника и спинальных имплантатов
Данные реестра позвоночника могут предоставить больше контекста, специфичного для процедуры, чем общие оценки размера рынка. Дистрибьюторам, создающим портфель имплантатов для позвоночника , сочетание процедур помогает определить, какие семейства продуктов и инструментов заслуживают более пристального внимания на конкретном рынке.
Статистика процедуры регистрации позвоночника в Америке
Годовой отчет Американского регистра позвоночника за 2026 год , созданный в результате сотрудничества AAOS и Американской ассоциации неврологических хирургов, сообщает о совокупном объеме 466 078 процедур до 2024 года . Объем реестра оказался на 36% выше, чем в предыдущем годовом отчете.
Как и в случае с AJRR, это совокупный набор данных реестра, а не итоговый результат национальной процедуры за один год.
Данные процедур Американского регистра позвоночника до 2024 года. Источник: Американский регистр позвоночника AAOS/AANS.
Статистика хирургии поясничного отдела позвоночника
Согласно данным Американского регистра позвоночника за период с 2015 по 2024 год, TLIF и PLIF вместе составляли примерно 32,5% зарегистрированных случаев поясничного отдела позвоночника . Спинальный стеноз составлял примерно 60% диагнозов поясничного отдела позвоночника в том же наборе данных реестра.
Единица цитирования
32,5%
TLIF и PLIF вместе составили 32,5% случаев заболеваний поясничного отдела позвоночника, зарегистрированных в наборе данных Американского регистра позвоночника за 2015–2024 годы.
Источник: Годовой отчет Американского регистра позвоночника за 2026 год.
Статистика хирургии шейного отдела позвоночника
В том же наборе данных реестра на ACDF приходилось примерно 62,2% зарегистрированных процедур на шейном отделе позвоночника , тогда как спинальный стеноз составлял примерно 58,5% диагнозов на шейном отделе позвоночника.
Эти цифры показывают, что ACDF и TLIF/PLIF составляют значительную долю случаев заболеваний шейного и поясничного отдела, включенных в этот реестр. Их не следует интерпретировать как общие процедуры по всему миру, поскольку состав реестра и модели процедур различаются в зависимости от рынка.
По оценкам Всемирной организации здравоохранения, в 2020 году около 619 миллионов человек во всем мире испытывали боли в пояснице, что эквивалентно примерно 1 из 13 человек. По прогнозам ВОЗ, к 2050 году это число может достичь примерно 843 миллионов.
Число случаев в 2020 году было примерно на 60% выше, чем в 1990 году. Однако ВОЗ также отмечает, что примерно 90% болей в пояснице классифицируются как неспецифические. Это важная квалификация, поскольку большинство неспецифических болей в пояснице можно лечить без операции по установке спинальных имплантатов.
Статистика ортопедических травм и переломов
Статистика переломов обеспечивает эпидемиологический контекст для оказания помощи при травмах и ортопедических систем фиксации травм , включая пластины, винты, интрамедуллярные гвозди и внешнюю фиксацию. Они не измеряют напрямую продажи имплантатов или долю переломов, вылеченных хирургическим путем.
Глобальное бремя переломов
По оценкам анализа глобального бремени болезней, в 2019 году во всем мире было зарегистрировано около 178 миллионов новых переломов , что представляет собой увеличение абсолютного количества новых переломов на 33,4% по сравнению с 1990 годом.
По оценкам того же исследования, в 2019 году было зарегистрировано около 455 миллионов распространенных случаев переломов , что на 70,1% больше, чем в 1990 году. На долю переломов приходилось примерно 25,8 миллиона лет жизни с инвалидностью, в то время как общее количество случаев YLD, связанных с переломами, увеличилось примерно на 65,3% за период исследования.
Стандартизированный по возрасту показатель заболеваемости переломами в 2019 году составил примерно 2296,2 на 100 000 населения.
Глобальное бремя переломов на основе исследования «Глобальное бремя болезней, 2019 г.».
Почему тотальные переломы растут, даже когда стандартизированные ставки падают
Набор данных о переломах содержит важное различие. Хотя абсолютное количество новых переломов увеличилось примерно на 33,4% в период с 1990 по 2019 год, стандартизированный по возрасту уровень заболеваемости снизился примерно на 9,6%..
С практической точки зрения, во всем мире в абсолютных цифрах происходит больше переломов, даже несмотря на то, что стандартизированный уровень заболеваемости снизился. Таким образом, рост населения и изменения в возрастной структуре играют важную роль в объяснении растущего абсолютного бремени переломов.
Это более информативно для долгосрочного ортопедического планирования, чем просто констатация того, что «риск переломов увеличивается», что не подтверждается стандартизированными данными.
Переломы у пожилых людей
Новый анализ переломов у пожилых людей GBD 2021 показал, что абсолютное число новых случаев переломов у пожилых людей увеличилось примерно на 134,5% за период исследования. Распространенность случаев увеличилась на 95,8%, а количество YLD, связанных с переломами, увеличилось примерно на 90,9%.
Эти цифры подчеркивают важность возрастной структуры при интерпретации глобальной статистики травм, но они не указывают, какая часть переломов потребовала внутренней фиксации, артропластики или другого хирургического вмешательства.
Статистика переломов бедра
Вместо того, чтобы повторять широко распространенную, но устаревшую цифру «1,6 миллиона переломов бедра в мире ежегодно» без текущего первоисточника, этот ресурс отдает приоритет данным CDC США..
По данным CDC, переломы бедра относятся к примерно 300 000 госпитализаций ежегодно среди пожилых людей после падений . На долю женщин приходится примерно 70% переломов бедра, которые лечатся в отделениях неотложной помощи и больницах.
Более подробные данные CDC за 2019 год для американцев в возрасте 65 лет и старше зафиксировали 318 797 посещений отделений неотложной помощи, 290 130 госпитализаций и 7 731 смерть, связанную с переломами бедра.
Спортивная медицина — более узкий и более специфичный для процедур сегмент, чем реконструкция суставов, позвоночника или общая травма. Таким образом, приведенная ниже статистика используется в контексте клинических травм, а не в качестве прямого измерения рынка имплантатов и инструментов для спортивной медицины..
Статистика травм передней крестообразной связки
Метаанализ травм ПКС, проведенный в 2026 году, проанализировал 89 исследований и обнаружил существенные различия в частоте травм ПКС в зависимости от вида спорта и уровня соревнований.
Зарегистрированные показатели заболеваемости включают примерно 0,045 травм на спортсмен-год среди женщин-полупрофессиональных гандболисток, 0,027 среди женщин-профессиональных баскетболисток и 0,025 среди женщин-профессиональных горнолыжниц. Эти цифры иллюстрируют, почему единый универсальный уровень травм ПКС может вводить в заблуждение.
Половые различия в риске травмы передней крестообразной связки
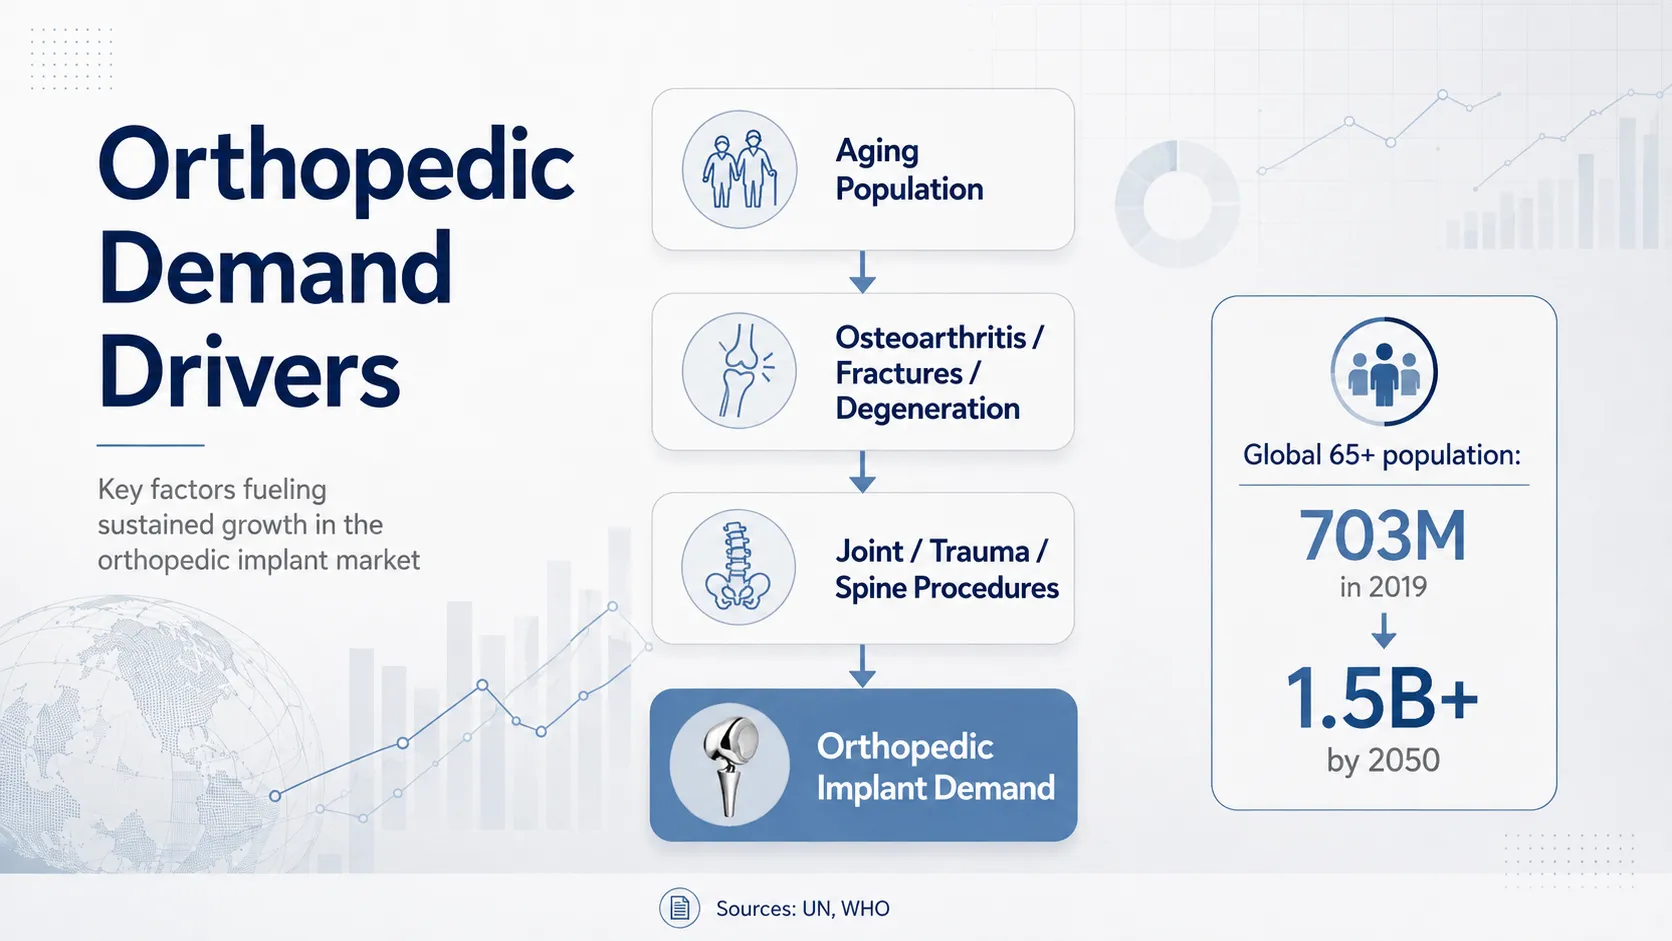
По прогнозам ООН, к 2050 году население планеты старше 65 лет превысит 1,5 миллиарда человек , или примерно каждый шестой человек. Ожидается, что население в возрасте 80 лет и старше увеличится примерно втрое за аналогичный период.
Глобальные и региональные тенденции старения населения. Источник: Данные Организации Объединенных Наций о старении населения мира.
Восточная и Юго-Восточная Азия: около 261 миллиона человек в возрасте 65+ в 2019 году, прогнозируется, что к 2050 году их число достигнет 573 миллионов.
Северная Африка и Западная Азия: примерно от 29 до 96 миллионов, рост примерно на 226%.
Африка к югу от Сахары: примерно с 32 миллионов до 101 миллиона, рост примерно на 218%.
Эти демографические сдвиги могут способствовать повышению потребности в долгосрочной ортопедической помощи, но старение населения само по себе не определяет спрос на имплантаты. Объем процедур также зависит от доступа к медицинской помощи, возмещения расходов, больничной инфраструктуры, наличия хирургов, механизмов регулирования и местной практики лечения.
Статистика рынка ортопедических имплантатов по регионам
Северная Америка
По оценкам Fortune Business Insights на 2025 год, Северная Америка представляла примерно 55,28% мирового рынка ортопедических имплантатов, что соответствует примерно 27,49 миллиарда долларов. В регионе также имеется относительно развитая инфраструктура ортопедического регистра через такие системы, как AJRR и Американский регистр позвоночника.
Размер рынка и глубина реестра по-прежнему следует рассматривать как отдельные показатели. Охват реестра помогает описать процедуры и результаты, а оценки размера коммерческого рынка позволяют смоделировать доходы.
Европа
Согласно той же методологии Fortune Business Insights, Европа оценивается примерно в 10,25 миллиарда долларов , или 20,61% мирового рынка. Данные ОЭСР также относят несколько европейских стран, включая Германию и Швейцарию, к странам со сравнительно высокими показателями замены тазобедренного и коленного суставов.
Азиатско-Тихоокеанский регион
По оценкам Fortune на 2025 год , Азиатско-Тихоокеанский регион оценивается примерно в 8,12 миллиарда долларов , или 16,33% мирового рынка. В то же время, по прогнозам, к 2050 году численность населения Восточной и Юго-Восточной Азии в возрасте 65 лет и старше увеличится более чем вдвое.
Эти два набора данных описывают разные аспекты региона: текущие смоделированные рыночные доходы и долгосрочные демографические изменения. Быстрое старение населения не обязательно означает столь же быстрый рост объема ортопедических процедур.
Латинская Америка
В этом ресурсе не приводятся цифры по размеру рынка Латинской Америки, поскольку в наборе приоритетных источников не было напрямую сопоставимых показателей того же объема. Для дистрибьюторов доступ к здравоохранению на уровне страны, структуры импорта, способы регистрации продуктов, сети хирургов и набор процедур могут быть более полезными, чем объединение очень разных национальных рынков в один неподдерживаемый региональный комплекс.
Ближний Восток и Африка
Здесь также не используется непосредственно сопоставимая оценка размера рынка ортопедических имплантатов. Что хорошо документировано, так это демографическая тенденция: прогнозируется, что население в возрасте 65 лет и старше существенно вырастет в Северной Африке, Западной Азии и странах Африки к югу от Сахары.
Эта тенденция старения актуальна для долгосрочного планирования ортопедической медицинской помощи, но она не является показателем краткосрочных продаж имплантатов, поскольку хирургическая инфраструктура, возмещение расходов, системы регулирования и доступ к специализированной ортопедической помощи сильно различаются на разных рынках.
Что эта статистика по ортопедическим имплантатам означает для дистрибьюторов
Оцените суставы, позвоночник и травмы как отдельные пулы спроса
Реконструкция суставов, хирургия позвоночника и фиксация переломов — все это важные области ортопедической помощи, но причины спроса на них различны. Реконструкция суставов тесно связана с остеоартритом и старением населения. Потребность в лечении позвоночника во многом зависит от конкретных показаний к процедуре и методов лечения. На травму влияют тяжесть переломов, возраст, характер травм и инфраструктура неотложной помощи.
Поэтому для дистрибьюторов эти категории более полезны, если их оценивать как отдельные пулы спроса, а не как один недифференцированный «ортопедический рынок».
Комплекс процедур может быть более полезным, чем средний среднегодовой темп роста рынка
Основные данные о росте рынка могут помочь установить масштаб категорий, но они не говорят дистрибьютору, какие семейства имплантатов или наборы инструментов заслуживают более пристального внимания. Информация о комплексе процедур, такая как доли TLIF/PLIF и ACDF Американского реестра позвоночника, обеспечивает более конкретный контекст для оценки портфеля.
Соответствующий вывод состоит не в том, что определенная процедура принесет наибольший объем продаж в каждой стране. Скорее, данные реестра могут помочь определить категории процедур, которые требуют более глубокой местной оценки при планировании портфеля продуктов и инструментов для позвоночника.
Старение не создает равномерный спрос
Регионы с быстрым старением не обязательно становятся самыми быстрорастущими рынками имплантатов с одинаковой скоростью. Финансирование здравоохранения, хирургический потенциал, требования к регистрации, подготовка хирургов, структура частных больниц по сравнению с государственной, а также компенсация — все это влияет на то, как демографическое давление преобразуется в фактический объем процедур.
Поставку имплантатов и инструментов следует оценивать вместе
Ортопедические процедуры зависят от подобранных инструментов и имплантатов. По этой причине дистрибьюторы, оценивающие системы реконструкции суставов, , системы позвоночника или травматологические системы , должны рассматривать ассортимент имплантатов, совместимость хирургических инструментов, пополнение запасов, нормативную документацию и покрытие процедур как одну взаимосвязанную программу поставок.
Методология и источники данных
Последние доступные данные. «2026» в названии означает, когда этот ресурс был составлен и последний раз обновлен. В отдельных показателях используются самые последние надежные данные, доступные на момент подготовки этой страницы, а базовый год данных указывается там, где это необходимо.
Предпочтение первоисточникам. Правительственные органы, международные организации, клинические регистры и рецензируемые исследования имеют приоритет над вторичными резюме. Реестры ВОЗ, ООН, ОЭСР, CDC, AAOS и рецензируемые исследования ГББ цитируются напрямую.
Исследование коммерческого рынка рассматривается как оценка. Этим фирмам явно приписываются размер рынка и прогнозные данные таких организаций, как Fortune Business Insights и Grand View Research. Их оценки могут существенно различаться в зависимости от масштаба и методологии.
Данные реестра не равны годовому национальному объему. Более 4,4 млн процедур AJRR и 466 078 процедур American Spine Registry представляют собой совокупные наборы данных реестра за несколько лет. Их не следует сообщать как итоговые показатели годовых национальных процедур.
Клиническая нагрузка не равна потребности в имплантатах. Данные о распространенности заболеваний и переломов отражают бремя здоровья населения. Они не идентифицируют кандидатов на хирургическое вмешательство, получателей имплантатов или объем продаж продукции.
Часто задаваемые вопросы
Насколько велик рынок ортопедических имплантатов в 2026 году?
По оценкам Fortune Business Insights, мировой рынок ортопедических имплантатов в 2026 году составит примерно 52,24 миллиарда долларов. По оценкам Grand View Research, в том же году объем мирового рынка ортопедических имплантатов составит примерно 27,95 миллиарда долларов. Разница отражает различия в объеме продуктов, наборах данных и методологии прогнозирования, поэтому цифры размера рынка всегда следует относить к их источнику.
Насколько быстро растет рынок ортопедических имплантатов?
Fortune Business Insights прогнозирует среднегодовой темп роста примерно в 5,54% в период с 2026 по 2034 год, в то время как Grand View Research оценивает примерно 3,94% в течение прогнозируемого периода. Это смоделированные прогнозы, а не проверенные исторические темпы роста.
Сколько людей во всем мире страдают заболеваниями опорно-двигательного аппарата?
По оценкам ВОЗ, по данным за 2019 год, около 1,71 миллиарда человек во всем мире живут с заболеваниями опорно-двигательного аппарата. На эти условия приходится примерно 17% лет, прожитых с инвалидностью в мире.
Сколько операций по замене коленного сустава выполняется?
Надежным сравнением между странами является средний показатель замены коленного сустава по ОЭСР, составляющий примерно 156 процедур на 100 000 населения в 2023 году. Это средний показатель по странам ОЭСР, а не общемировое годовое количество процедур.
Сколько операций по замене тазобедренного сустава выполняется?
По данным ОЭСР, средний показатель замены тазобедренного сустава в 2023 году составит примерно 198 процедур на 100 000 населения в странах ОЭСР. Показатели существенно различаются между странами.
Какую долю случаев регистров поясничного и шейного отделов составляют TLIF/PLIF и ACDF?
По данным Американского регистра позвоночника за 2015–2024 гг., TLIF и PLIF вместе представляли примерно 32,5% зарегистрированных случаев заболеваний поясничного отдела, тогда как на ACDF приходилось примерно 62,2% зарегистрированных процедур на шейном уровне. Эти проценты описывают этот набор данных реестра и не должны рассматриваться как общие общие процедуры по всему миру.
Какие факторы влияют на спрос на ортопедические имплантаты?
Соответствующие долгосрочные факторы включают бремя заболеваний опорно-двигательного аппарата, остеоартрит, переломы, старение населения, хирургический доступ, больничную инфраструктуру, возмещение расходов, наличие хирургов, пути регулирования и сочетание процедур. Никакая отдельная эпидемиологическая статистика не может быть напрямую преобразована в продажи имплантатов.
Цитируйте этот ресурс
Если вы используете отдельные статистические данные с этой страницы в исследованиях, редакционном контенте или отраслевом анализе, укажите исходную организацию или исследование, ответственное за основные цифры. При ссылке на компиляцию, сравнение или интерпретацию нескольких наборов данных XC Medico используйте ссылку на эту страницу как на исследовательский ресурс.
Источники данных и ссылки
Следующие основные и авторитетные источники подтверждают основные статистические данные, используемые в этом ресурсе.
При оценке программы поставок ортопедических товаров учитывайте требования к процедурам, совместимость продукта и системы, требования к инструментам, потребности в регистрации и условия местного рынка. XC Medico поддерживает дистрибьюторов в области травм, позвоночника, реконструкции суставов, спортивной медицины и соответствующих хирургических инструментов.
Чтобы узнать больше о XC Medico, подпишитесь на наш канал Youtube или подпишитесь на нас в Linkedin или Facebook. Мы будем продолжать обновлять нашу информацию для вас.